Eine Anzahlungsrechnung schützt Sie davor, Material und Geräte aus eigener Tasche zu bezahlen, bevor der Kunde zahlt. Hier erfahren Sie, was eine Anzahlungsrechnung ist, wann Sie sie stellen und wie Sie sie fehlerfrei von der Schlussrechnung abziehen.
Kurz gesagt
- Eine Anzahlungsrechnung wird für eine Zahlung vor Abschluss der Arbeit gestellt.
- Sie braucht dieselben Angaben wie eine normale Rechnung und ist klar als Anzahlung gekennzeichnet.
- In der Schlussrechnung wird die Anzahlung abgezogen, der Kunde zahlt nur den Rest.
- Der häufigste Fehler: Die Anzahlung wird vergessen oder doppelt abgezogen.
Was ist eine Anzahlungsrechnung
Mit einer Anzahlungsrechnung fordern Sie einen Teil des Betrags im Voraus an, vor Beginn oder während der Arbeiten. Sie wird vor allem für Material, Geräte oder Massanfertigungen genutzt, bei denen Sie Kosten haben, bevor der Auftrag fertig ist.
Anders als eine Proforma-Rechnung, die nur über den Preis informiert, ist die Anzahlungsrechnung ein Buchungsbeleg.
Wann stellt man eine Anzahlungsrechnung
- Vor Arbeitsbeginn, wenn Sie Material kaufen müssen (Fliesen, Kessel, Fenster, Einbauküche).
- Bei längeren Aufträgen, in Abschnitten, etwa nach dem Rohbau und nach der Installation.
- Bei neuen Kunden, deren Zahlungsmoral Sie noch nicht kennen.
Üblich sind 30 bis 50 %, bei Massanfertigungen bis 50 %, weil Sie das Material nicht zurückgeben können.
Was eine Anzahlungsrechnung enthalten muss
- Ihre Angaben und die des Kunden
- Rechnungsnummer und Datum, klar als "Anzahlungsrechnung" gekennzeichnet
- Bezug auf das Angebot oder den Vertrag
- Betrag der Anzahlung (Prozent oder Festbetrag), Nettobetrag und Steuer, falls Sie umsatzsteuerpflichtig sind
- Zahlungsziel und Zahlungsweg
Die steuerlichen Regeln für Anzahlungen unterscheiden sich je nach Land. Richten Sie sich nach den Vorgaben für Ihren Betrieb.
So wird die Anzahlung abgezogen
Ist der Auftrag fertig, stellen Sie die Schlussrechnung über den vollen Betrag und ziehen die bereits gezahlte Anzahlung ab. Der Kunde zahlt nur die Differenz.
Beispiel: Auftrag 10.000 €, Anzahlung 30 % = 3.000 €. Schlussrechnung: 10.000 € minus 3.000 € Anzahlung = 7.000 € zu zahlen.
Geben Sie auf der Schlussrechnung die Nummer der Anzahlungsrechnung an, damit Kunde und Steuerberater den Zusammenhang sehen.
Häufige Fehler
- Die Anzahlung wird vergessen, der Kunde bekommt eine Rechnung über den vollen Betrag.
- Die Anzahlung wird doppelt abgezogen, etwa bei mehreren Anzahlungsrechnungen.
- Der Betrag wird von Hand berechnet und falsch gerundet.
- Die Anzahlungsrechnung hat keinen Bezug zum Angebot, später weiss niemand, wofür sie war.
So geht es in AdBooks
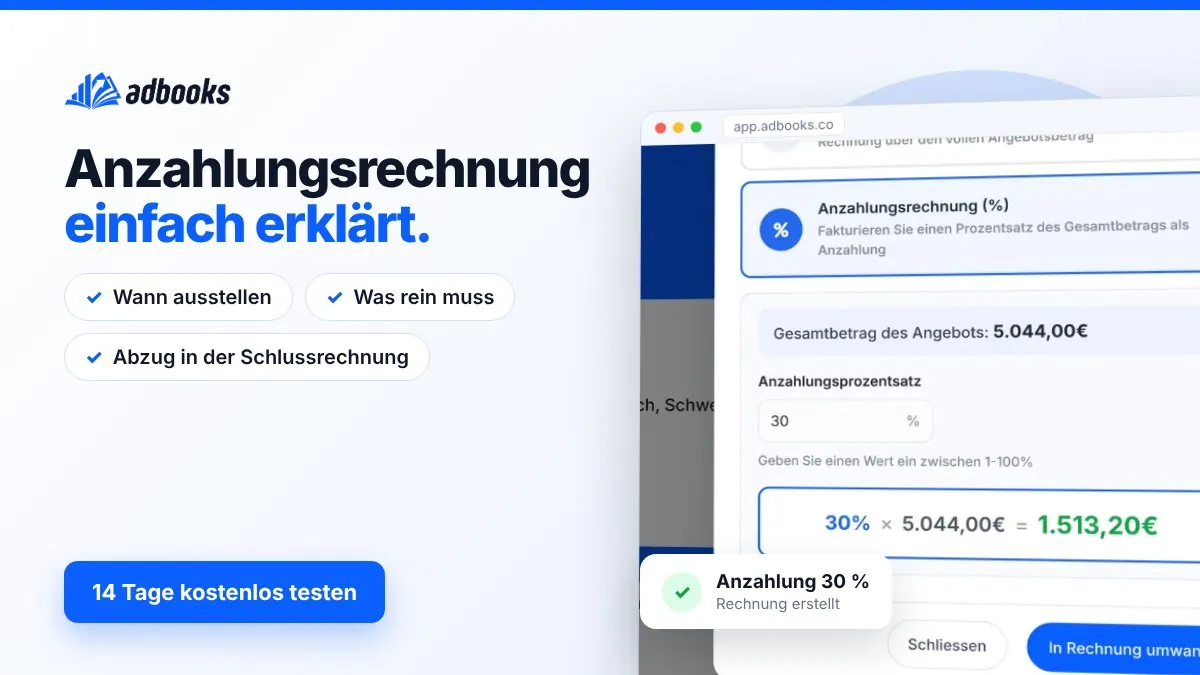
Im angenommenen Angebot wählen Sie "In Rechnung umwandeln", geben den Prozentsatz ein, und AdBooks berechnet Betrag und Steuer. Bei der Schlussrechnung wird die Anzahlung automatisch abgezogen und die Nummer der Anzahlungsrechnung eingetragen.
Häufige Fragen
Wie hoch ist eine übliche Anzahlung?
Meist 30 bis 50 %, je nach Materialanteil. Bei Massanfertigungen ist sie meist höher.
Ist eine Proforma-Rechnung dasselbe wie eine Anzahlungsrechnung?
Nein. Die Proforma informiert über den Preis, die Anzahlungsrechnung ist ein Beleg für eine Vorauszahlung und wird verbucht.
Wie ziehe ich die Anzahlung von der Schlussrechnung ab?
Den vollen Auftragswert ausweisen, die gezahlte Anzahlung abziehen und die Nummer der Anzahlungsrechnung angeben. Der Kunde zahlt nur die Differenz.