La facture d’acompte vous évite d’avancer de votre poche le matériel et les fournitures avant que le client paie. Voici ce qu’est une facture d’acompte, quand l’émettre et comment la déduire sans erreur de la facture finale.
En bref
- La facture d’acompte concerne un paiement avant la fin des travaux.
- Elle contient les mêmes mentions qu’une facture, clairement marquée comme acompte.
- Sur la facture finale, l’acompte est déduit et le client paie le solde.
- L’erreur la plus fréquente : un acompte oublié ou déduit deux fois.
Qu’est-ce qu’une facture d’acompte
Avec une facture d’acompte, vous demandez une partie du montant à l’avance, avant ou pendant les travaux. Elle sert surtout pour les fournitures, l’équipement ou le sur-mesure, quand vous avez des frais avant la fin du chantier.
Contrairement à une facture pro forma, qui informe seulement du prix, la facture d’acompte est une pièce comptable enregistrée.
Quand émettre une facture d’acompte
- Avant le début des travaux, quand vous devez acheter le matériel (carrelage, chaudière, fenêtres, cuisine sur mesure).
- Sur les chantiers longs, par étapes, par exemple après le gros œuvre puis après les réseaux.
- Avec un nouveau client, dont vous ne connaissez pas encore les habitudes de paiement.
Les acomptes vont souvent de 30 à 50 %, jusqu’à 50 % pour le sur-mesure, car le matériel ne peut pas être rendu.
Ce que doit contenir une facture d’acompte
- vos coordonnées et celles du client
- numéro et date, avec la mention « facture d’acompte »
- la référence du devis ou du contrat concerné
- le montant de l’acompte (pourcentage ou fixe), le HT et la TVA si vous y êtes assujetti
- l’échéance et le mode de paiement
Les règles fiscales sur les acomptes varient selon les pays : suivez celles qui s’appliquent à votre entreprise.
Comment déduire l’acompte
À la fin du chantier, vous émettez la facture finale pour le montant total et vous déduisez l’acompte déjà réglé. Le client ne paie que la différence.
Exemple : chantier 10 000 €, acompte 30 % = 3 000 €. Facture finale : 10 000 € moins l’acompte de 3 000 € = 7 000 € à payer.
Indiquez le numéro de la facture d’acompte sur la facture finale, pour que le client et le comptable voient le lien entre les documents.
Les erreurs fréquentes
- L’acompte est oublié et le client reçoit une facture du montant total.
- L’acompte est déduit deux fois, par exemple avec plusieurs factures d’acompte.
- Le montant est calculé à la main et mal arrondi.
- La facture d’acompte ne cite pas le devis, et plus personne ne sait à quoi elle correspond.
Dans AdBooks
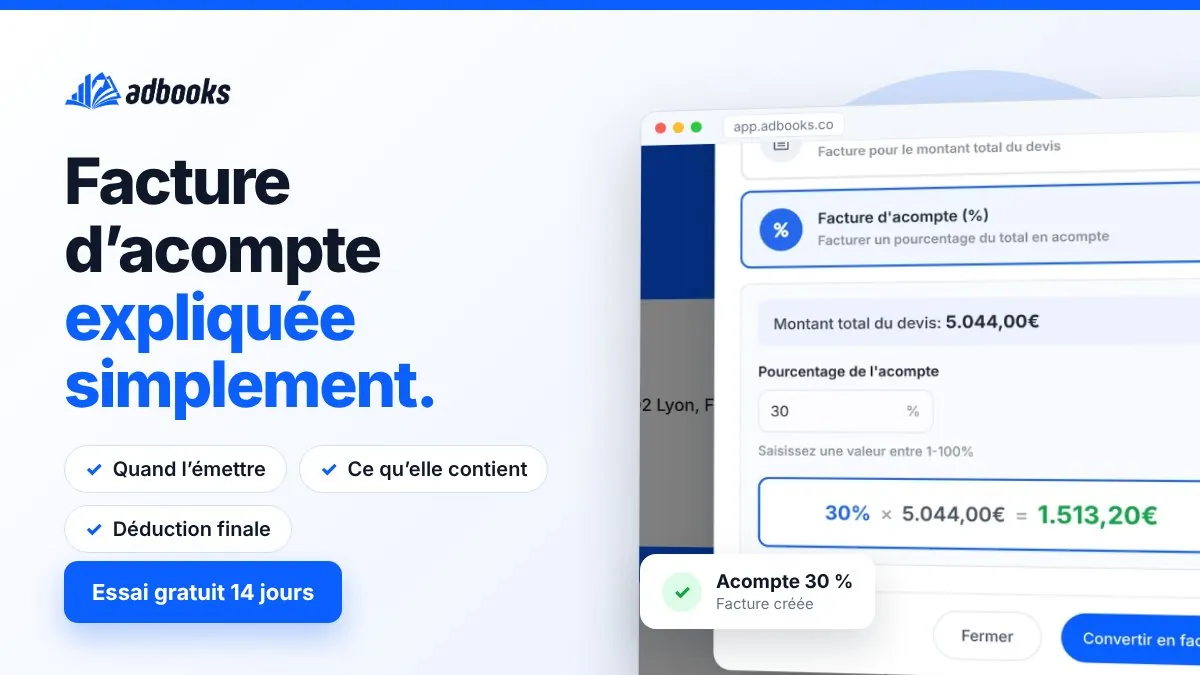
Depuis un devis accepté, choisissez « Convertir en facture », saisissez le pourcentage et AdBooks calcule le montant et la TVA. À la facture finale, l’acompte est déduit automatiquement et son numéro est indiqué.
Questions fréquentes
Quel acompte est habituel ?
Souvent 30 à 50 %, selon la part de fournitures. Pour le sur-mesure, l’acompte est généralement plus élevé.
Une facture pro forma est-elle une facture d’acompte ?
Non. La pro forma informe du prix, la facture d’acompte est une pièce pour un paiement anticipé, enregistrée en comptabilité.
Comment déduire l’acompte de la facture finale ?
Indiquez le montant total, déduisez l’acompte réglé et mentionnez le numéro de la facture d’acompte. Le client paie le solde.