La facture électronique ne concerne plus seulement les grands groupes. Partout en Europe, les États rendent obligatoires les factures électroniques structurées entre entreprises - et un PDF envoyé par e-mail n’est pas une facture électronique. Voici ce qu’est la facturation électronique, quels calendriers s’appliquent dans les principaux pays et comment les petites entreprises peuvent s’y préparer sereinement.
En bref
- Une facture électronique est un fichier structuré (souvent XML) que le logiciel du client lit automatiquement - un PDF ne suffit pas.
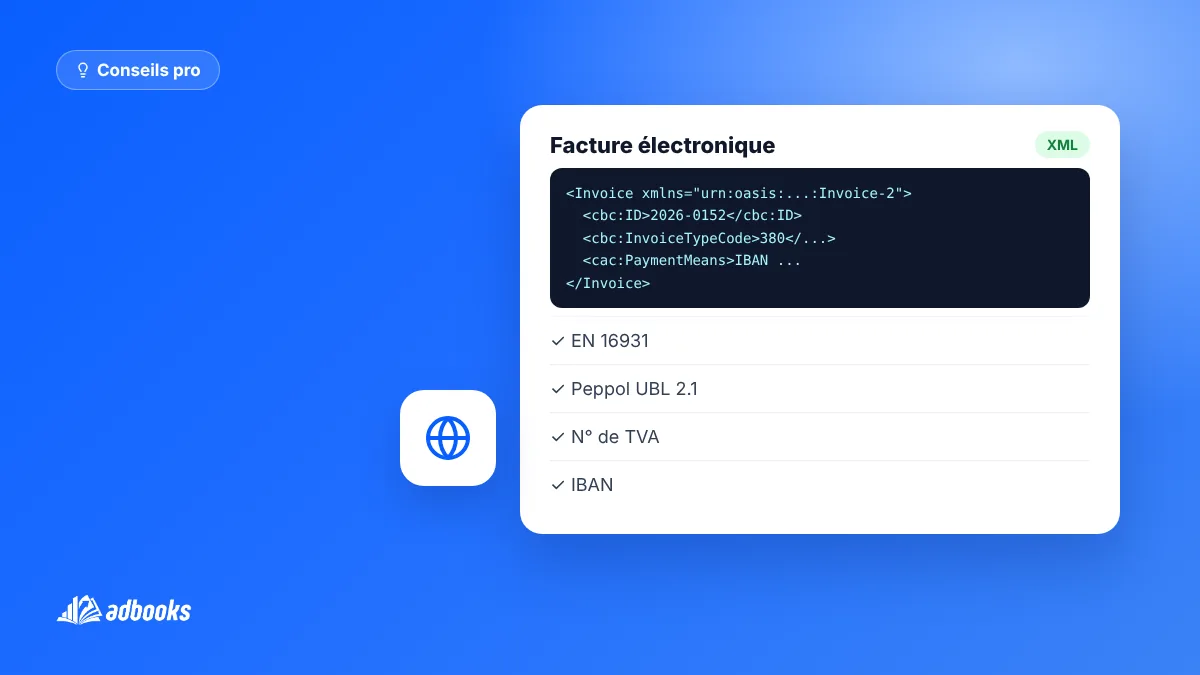
- La norme européenne est l’EN 16931 ; Peppol UBL 2.1 est l’un des formats les plus répandus.
- La France, l’Allemagne, la Belgique, la Pologne et la Croatie introduisent progressivement l’obligation en B2B.
- L’UE prévoit la facture électronique pour les échanges B2B transfrontaliers à partir de 2030 (ViDA).
Qu’est-ce qu’une facture électronique ?
C’est une facture dans un format structuré, lisible par une machine. Au lieu d’une image de facture (PDF ou papier), le client reçoit un fichier où chaque donnée - vendeur, acheteur, numéro de TVA, lignes, montants, IBAN - se trouve dans un champ défini. Son logiciel comptable l’importe automatiquement, sans ressaisie.
EN 16931 et Peppol UBL 2.1
L’EN 16931 est la norme européenne qui définit les données d’une facture électronique. Peppol UBL 2.1 est un format XML très utilisé, fondé sur cette norme, et Peppol est aussi un réseau par lequel entreprises et administrations échangent leurs factures. De nombreux formats nationaux reposent sur la même norme, comme Factur-X en France.
Calendriers dans les principaux pays
Les dates ci-dessous correspondent aux plans connus au moment de la rédaction. Les gouvernements les modifient parfois : vérifiez auprès de l’administration fiscale ou de votre expert-comptable.
France
À partir de septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes et moyennes entreprises doivent les émettre. Les PME et micro-entreprises suivent à partir de septembre 2027. Les factures transitent par des plateformes agréées.
Allemagne
Depuis le 1er janvier 2025, toutes les entreprises doivent pouvoir recevoir des factures électroniques. L’émission devient obligatoire par étapes : dès 2027 pour un chiffre d’affaires supérieur à 800 000 €, puis pour toutes en 2028. XRechnung et ZUGFeRD font partie des formats acceptés.
Belgique
Depuis le 1er janvier 2026, la facture électronique via Peppol est obligatoire pour la plupart des opérations B2B entre assujettis à la TVA belges.
Pologne
La Pologne déploie en 2026, par étapes, le système national KSeF, par lequel les factures entre entreprises doivent être émises.
Croatie
Depuis 2026, la Croatie impose, dans le cadre de nouvelles règles de fiscalisation, la facture électronique entre assujettis à la TVA.
UE : ViDA
Avec le paquet « TVA à l’ère numérique » (ViDA), l’UE prévoit de rendre obligatoire la facture électronique pour les échanges B2B transfrontaliers à partir de juillet 2030 et de faciliter son introduction au niveau national.
Pourquoi c’est une bonne nouvelle pour les petites entreprises
- Paiement plus rapide - les factures arrivent directement dans le système du client, sans délai ni ressaisie.
- Moins d’erreurs - un numéro de TVA manquant ou un IBAN erroné est détecté avant l’envoi.
- Moins de paperasse - plus d’impression, de numérisation ni de classement.
- Prêt pour l’avenir - quand l’obligation arrive, vous êtes déjà prêt.
Se préparer en cinq étapes
- Vérifiez vos clients : lesquels demandent déjà des factures électroniques, notamment administrations et grands comptes ?
- Vérifiez vos données : numéros de TVA, adresses et IBAN exacts pour vous et vos clients.
- Choisissez un logiciel qui exporte en EN 16931 / Peppol UBL, pas seulement en PDF.
- Demandez à votre expert-comptable quelles règles et échéances nationales s’appliquent à vous.
- Testez tôt : envoyez quelques factures électroniques avant que ce soit obligatoire.
Factures électroniques incluses dans chaque formule : AdBooks génère un XML Peppol UBL 2.1 (EN 16931) à côté de chaque PDF et vérifie IBAN, numéro de TVA et lignes avant l’export. Essayez gratuitement pendant 14 jours.
À noter : certains pays exigent en plus des systèmes nationaux ou des plateformes agréées (par exemple en France ou avec KSeF en Pologne). AdBooks n’est pas connecté aux systèmes nationaux de fiscalisation ni aux plateformes agréées : vérifiez avec votre expert-comptable ce qui s’applique dans votre pays.
Questions fréquentes
Une facture PDF est-elle une facture électronique ?
Non. Un PDF est un document électronique, mais pas une facture électronique structurée. Celle-ci est un fichier lisible par une machine, généralement XML, conforme à l’EN 16931.
Quelle différence entre Peppol et XRechnung ?
Les deux reposent sur l’EN 16931. Peppol UBL est utilisé dans toute l’Europe et désigne aussi un réseau d’échange ; XRechnung est le format national allemand, surtout pour les administrations.
Faut-il des factures électroniques pour les particuliers ?
Dans la plupart des pays, les nouvelles obligations visent les factures entre entreprises (B2B) et vers l’administration. Pour les particuliers, une facture classique suffit généralement.
Combien coûte la facture électronique ?
Elle est incluse dans de nombreux logiciels de facturation. Dans AdBooks, l’export XML fait partie de chaque formule.
Conclusion
La facture électronique arrive dans toute l’Europe - la seule question est de savoir quand elle sera obligatoire chez vous. Les entreprises qui s’y mettent tôt gagnent du temps, sont payées plus vite et évitent la course de dernière minute. Vérifiez vos données, choisissez un logiciel qui exporte en EN 16931 et commencez avant d’y être obligé.